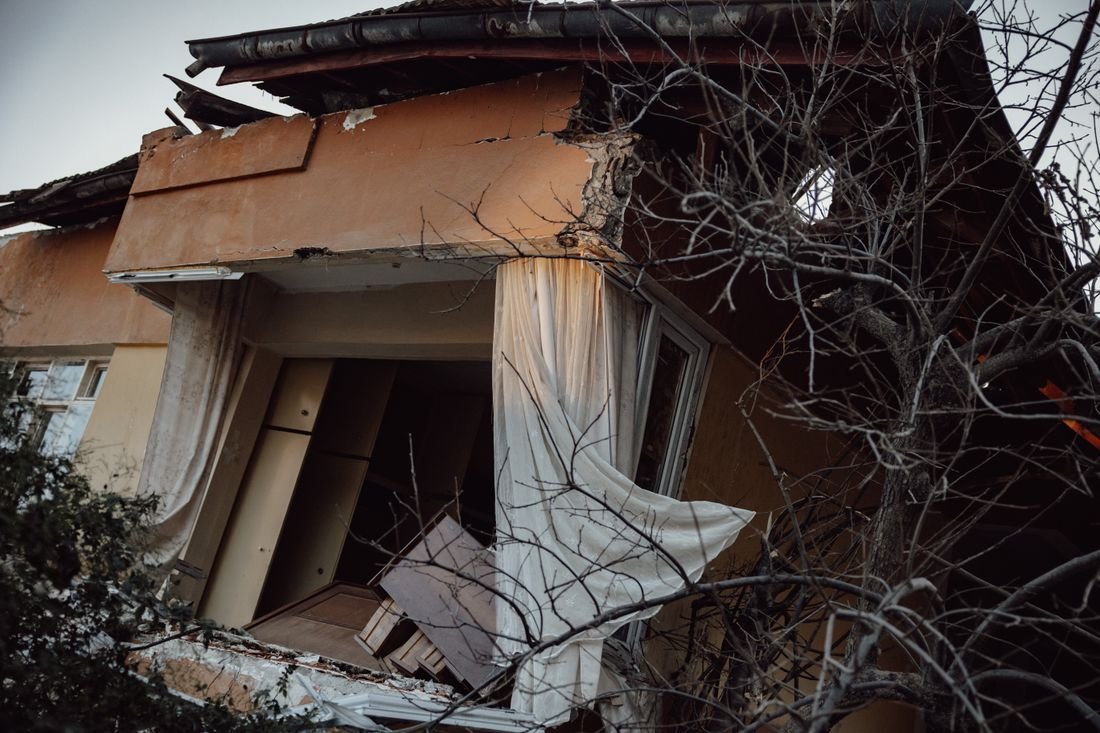
El 10 de agosto de 2026, a las 7:34 de la mañana, un terremoto de magnitud 7,4 con epicentro cerca de San José del Palmar (Chocó) sacudió el occidente del país. Los daños más graves se concentraron en Valle del Cauca, Risaralda, Caldas, Quindío y Chocó, y el Gobierno declaró la situación de desastre nacional con el Decreto 1171 de 2026.
Casi dos meses después, miles de familias siguen mirando las grietas de la sala con la misma pregunta: ¿todavía alcanzo a reclamar el seguro? Sí, y conviene hacerlo bien: la aseguradora pedirá pruebas.
Respuesta rápida
Si tu vivienda sufrió daños por el sismo del 10 de agosto de 2026, tienes hasta 2 años para presentar la reclamación al seguro (prescripción ordinaria del artículo 1081 del Código de Comercio). Te cubre el seguro obligatorio de incendio y terremoto si tienes crédito hipotecario vigente, la póliza de zonas comunes si vives en copropiedad, o tu póliza de hogar si la contrataste. Una vez acredites la ocurrencia y la cuantía del daño, la aseguradora debe pagar dentro del mes siguiente (art. 1080). Si objeta o no paga, puedes acudir gratis al Defensor del Consumidor Financiero y a la Superintendencia Financiera.
El balance de Fasecolda: reclamaciones por el terremoto
Con corte al 31 de agosto, tres semanas después del sismo, la Federación de Aseguradores Colombianos (Fasecolda) reportó 66.370 reclamaciones y pagos por $43.000 millones, sobre un valor asegurado estimado de $2,7 billones.
La cifra siguió creciendo. Con corte al 25 de septiembre, las aseguradoras habían recibido 92.336 reclamaciones, con reservas estimadas en $5,75 billones y pagos por $400.987 millones. Los siniestros se extienden a 483 municipios de 31 departamentos; Valle del Cauca (37.679) y Risaralda (19.706) concentran la mayor parte.
Dato clave. Según Fasecolda, solo alrededor del 9,3 % de las viviendas del país tiene algún seguro de hogar. Pero muchas viviendas sin póliza de hogar sí tienen cobertura por el crédito hipotecario o por la póliza de la copropiedad.
Quién tiene seguro contra terremoto (aunque no lo sepa)
Hay tres caminos por los que tu vivienda puede estar asegurada. Revisa los tres antes de dar por perdido el caso.
| Tipo de póliza | Quién la tiene | Qué cubre | A quién acudir |
|---|---|---|---|
| Seguro obligatorio de incendio y terremoto | Inmuebles con crédito hipotecario vigente (art. 101 del Estatuto Orgánico del Sistema Financiero) | La parte destructible del inmueble (normalmente no el lote) | El banco que te dio el crédito y su aseguradora |
| Póliza de zonas comunes | Edificios y conjuntos en propiedad horizontal (Ley 675 de 2001, art. 15) | Bienes comunes: estructura, fachadas, zonas comunes | El administrador de la copropiedad |
| Seguro voluntario de hogar | Quien lo contrató por su cuenta | Lo que diga la póliza: estructura, contenidos, enseres | Directamente la aseguradora |
Si tienes crédito hipotecario, ten presente cómo funciona: el banco es beneficiario de la indemnización hasta el saldo de la deuda, y lo que exceda ese saldo le corresponde al propietario. El daño no cancela el crédito, así que debes seguir pagando las cuotas mientras se resuelve la reclamación. Pregunta a tu banco por las alternativas de redefinición de créditos que la Superintendencia Financiera ordenó para los afectados en la Circular Externa 007 de 2026.
Para saber si tu inmueble o tu edificio tiene póliza, Fasecolda recomienda consultar el Registro Único de Seguros (RUS) en rus.com.co.
Plazos para reclamar el seguro de vivienda
Aquí se confunde mucha gente. Hay un plazo para avisar y otro, mucho más largo, para reclamar:
| Trámite | Plazo | Norma |
|---|---|---|
| Dar aviso del siniestro a la aseguradora | 3 días hábiles desde que lo conociste | Art. 1075 C. de Co. |
| Presentar la reclamación (prescripción ordinaria) | 2 años desde que conociste el hecho | Art. 1081 C. de Co. |
| Prescripción extraordinaria | 5 años desde el sismo | Art. 1081 C. de Co. |
| Pago de la indemnización | Dentro del mes siguiente a acreditar ocurrencia y cuantía | Art. 1080 C. de Co. |
Si no avisaste en los tres días, no perdiste el derecho. Como recordó Fasecolda, el aviso y la reclamación son cosas distintas: la demora en el aviso solo le permitiría a la aseguradora descontar los perjuicios que esa demora le haya causado y que pueda demostrar (art. 1078 C. de Co.).
Cómo reclamar el seguro por el terremoto, paso a paso
- Identifica qué póliza te cubre. Llama al banco si tienes crédito hipotecario, consulta el RUS y, si vives en edificio o conjunto, pide al administrador los datos de la póliza de zonas comunes.
- Da aviso por los canales oficiales de la aseguradora (línea, página web, app u oficinas), sin intermediarios. Anota el número de radicado.
- Documenta todo. Fotos y videos con fecha de cada grieta, muro o elemento dañado, desde varios ángulos, sin entrar a zonas inestables. Guarda los objetos dañados y no los botes.
- No hagas reparaciones definitivas antes de la visita del ajustador, salvo las urgentes por seguridad. Si haces alguna, conserva fotos del antes y las facturas.
- Prueba la cuantía. Reúne presupuestos de reparación, un concepto técnico o avalúo de un ingeniero, facturas de los bienes y, si la autoridad local visitó tu vivienda, copia de ese registro.
- Radica la reclamación formal por escrito, acreditando la ocurrencia y la cuantía (art. 1077 C. de Co.), y guarda la constancia de recibo: desde esa fecha corre el mes para pagar.
Qué hacer si la aseguradora objeta o no paga
La aseguradora puede objetar la reclamación, pero la objeción debe ser seria, fundada y por escrito. Si no lo hace dentro del mes y no paga, se expone a pagar intereses de mora. Si te niegan el pago o te ofrecen una cifra que no cubre el daño, sube por esta escalera:
- Reclamo directo a la aseguradora, respondiendo punto por punto los motivos de la objeción y aportando pruebas nuevas. Te amparan la Ley 1328 de 2009 y el régimen de protección al consumidor financiero. Te explicamos cómo en nuestra guía sobre qué hacer si la aseguradora no paga el siniestro.
- Defensor del Consumidor Financiero de la aseguradora: es gratuito y no depende de ella. Mira cómo acudir al Defensor del Consumidor Financiero.
- Queja ante la Superintendencia Financiera (SFC), que vigila a las aseguradoras.
Quejas Exprés. Con la Carta Circular 54 de 2026, la SFC ordenó a las entidades vigiladas tramitar como «Quejas Exprés» las quejas de los afectados por el sismo, de forma prioritaria y sin imponer cargas ni trámites adicionales. Aplica a las quejas relacionadas con el terremoto y, en Chocó, Risaralda, Valle del Cauca, Caldas y Quindío, a las de los consumidores domiciliados allí. Además, la Circular Externa 007 de 2026 pidió a las aseguradoras agilizar la tasación y el pago de indemnizaciones. Cítalas en tu reclamo.
Si necesitas copia de la póliza o del informe del ajustador, pídela con un derecho de petición: así queda por escrito.
Importante. OpinaFlow es una herramienta gratuita para ayudarte a redactar y radicar tus reclamos. No somos una firma de abogados, y este artículo es información general, no asesoría jurídica. Las cifras de Fasecolda corresponden a los cortes citados y pueden cambiar.
Preguntas frecuentes
¿Hasta cuándo puedo reclamar el seguro por el terremoto del 10 de agosto de 2026?
La prescripción ordinaria es de 2 años desde que conociste el daño, según el artículo 1081 del Código de Comercio, y la extraordinaria es de 5 años desde el sismo. Los 3 días hábiles que mencionan algunas pólizas son para dar aviso, no para reclamar.
¿Mi casa tiene seguro contra terremoto si tiene crédito hipotecario?
Sí. Los inmuebles con crédito hipotecario vigente deben tener seguro de incendio y terremoto. El banco es beneficiario hasta el saldo de la deuda y el excedente le corresponde al propietario. Pregunta a tu banco qué aseguradora expidió la póliza y radica allí la reclamación.
¿Cuánto tiene la aseguradora para pagarme?
Debe pagar dentro del mes siguiente a la fecha en que acredites la ocurrencia del siniestro y la cuantía de la pérdida, según el artículo 1080 del Código de Comercio. Por eso es clave radicar la reclamación por escrito con todas las pruebas y guardar la constancia.
¿Qué son las Quejas Exprés de la Superintendencia Financiera?
Es un procedimiento prioritario que la Superintendencia Financiera activó con la Carta Circular 54 de 2026 para que bancos y aseguradoras atiendan más rápido las quejas de los afectados por el sismo, sin imponerles cargas ni trámites adicionales.
¿Qué hago si vivo en un conjunto y el daño está en la fachada o en zonas comunes?
Pide al administrador que active la póliza de zonas comunes que la Ley 675 de 2001 exige a las copropiedades. Los daños dentro de tu apartamento dependen de tu crédito hipotecario o de tu póliza de hogar.